澳門非強制性中央公積金

甚麼是非強制性中央公積金〈「非強制央積金」〉?

(資料來源:澳門社會保障基金網站)
✓   加強澳門居民社會養老保障及對現行社會保障制度作出補足;
✓   年滿18歲、或未滿18歲但已於社會保障制度登錄嘅澳門居民會可成為非強制性央積金個人賬戶擁有人;
✓   公積金個人賬戶將被轉為非強制央積金下個人賬戶;
✓   公積金個人賬戶擁有人亦會成為個人賬戶擁有人;
✓   公積金個人賬戶的結餘會轉入非強制央積金個人賬戶擁有人的政府管理子賬戶內;
✓   公積金個人賬戶的鼓勵性基本款項的發放,會視為向非強制央積金個人賬戶作出的發放;
✓   立法會於2017年5月31日細則性通過非強制性中央公積金制度,並於2018年1月1日正式生效。
由2026年9月25日至11月30日,全新及現有非強制性中央公積金(「央積金」)個人賬戶之成員從澳門社會保障基金 (FSS) 或第三方服務供應商轉移資產至央積金個人賬戶,可獲尊享禮遇,受條款及細則約束
詳情如下:
從澳門社會保障基金 (FSS) 或第三方服務供應商轉入央積金資產金額 (澳門幣)尊享禮遇 (澳門幣)
$7,000 - $119,999$50 購物禮券
$120,000 或以上$1,000 購物禮券
條款及細則:
  1. 此活動由友邦保險國際有限公司(透過其澳門分行行事)(「友邦」)舉辦。
  2. 資金轉移至友邦央積金個人賬戶必須於2026年12月31日或之前成功完成,方可獲得獎賞資格。
  3. 合資格客戶若於2026年9月25日至獎賞派發日期間內於友邦央積金個人賬戶進行部分或全部提取、 轉出及/或終止該友邦央積金個人賬戶, 將不符合獎賞資格。
  4. 如合資格客戶於資產轉移至友邦央積金個人賬戶後的十二個月內終止該友邦央積金個人賬戶, AIA有權取消其獲取獎賞的資格, 並追回已發放的獎賞。
  5. 獎賞將由負責服務合資格客戶友邦央積金個人賬戶的代理人派發。
  6. 新客戶定義:於2026年9月24日當日未持有任何友邦央積金個人賬戶的個人。
  7. 現有客戶定義:於2026年9月24日當日已持有友邦央積金個人賬戶的個人。
  8. 每位合資格客戶只可獲取獎賞一次 ,最高可獲得澳門幣1,000購物禮券。
  9. 客戶資格以友邦發放合資格客戶名單為準(每位為「合資格人士」)。
  10. AIA並非獎賞之供應商,對獎品的可用性或品質不承擔任何責任或義務。AIA保留以任何其他禮物替換獎賞的權利,恕不另行通知。AIA在決定個人是否具備獲獎賞資格方面擁有唯一且絕對的酌情權。合資格人士有責任遵守(自費)任何要求支付與獎賞相關的任何稅款、關稅、徵費或類似稅費的法律,AIA對此不承擔任何責任。由獎賞引起的任何爭議均由合資格人士和供應商之間直接解決。獎賞之使用受限於供應商規定的條款和細則,包括因應現行防疫規定而作出之安排。
  11. 在任何情況下,所有獎賞均不可更換、轉讓、退回或兌換現金、其他產品或服務,及如有遺失、損毀或到期後未使用,恕不補發。
  12. 如因任何合資格客戶違反任何本條款及細則或任何非法行為導致AIA或第三方損失,或作出任何虛假陳述或聲明,或違反任何適用的法律或法規,AIA保留拒絕該合資格客戶兌換獎賞的權利,該合資格客戶不得向AIA提出任何索賠。
  13. 如有任何有關此優惠或本條款及細則之詮釋之爭議,AIA之決定為最終決定及具有約束力。
  14. 參加者只要參加本活動,即表示同意遵守此條款及細則及AIA個人資料收集聲明(「此聲明」),亦同意接收有關活動的資訊,包括合資格人士通知。有關此聲明,請參閱https://www.aia.com.hk/zh-hk/privacy-statement-main 。參加者的個人資料包括姓名、電子郵件地址及手提電話號碼會被收集及用作於參與本活動及其行政用途,包括通知合資格人士有關領取獎賞事宜及於領取獎賞時核實身份之用。
  15. 此等條款及細則受澳門特別行政區法律管轄並按其詮釋,每個合資格客戶接受澳門特別行政區法院的專屬司法管轄權。
  16. 如此條款及細則之中文及英文版本存有任何歧異,以英文版本為準。
「AIA」或「友邦」是指友邦保險(國際)有限公司(於百慕達註冊成立的有限公司) 澳門分行。

參加澳門友邦央積金

了解非強制央積金

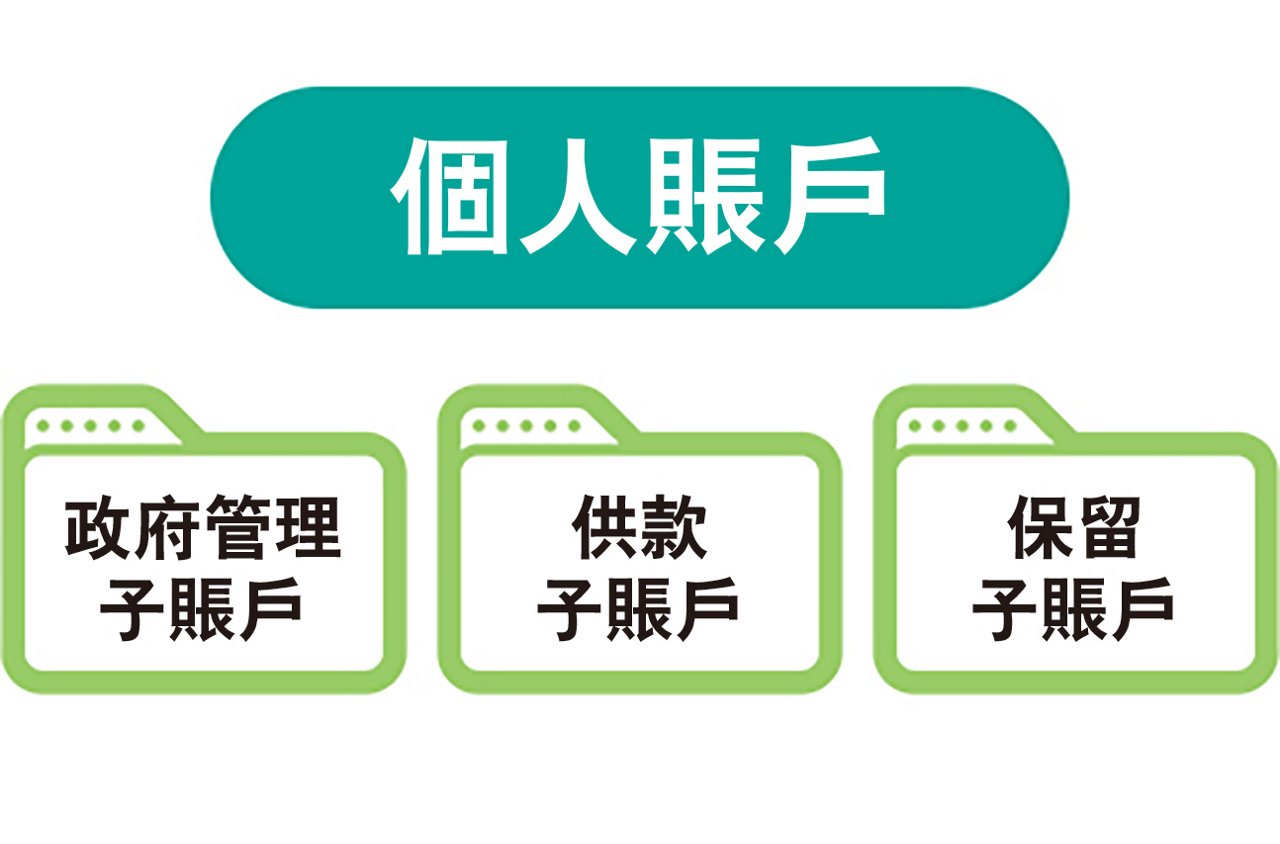
✓   個人賬戶由3個子賬戶組成: 政府管理子賬戶、供款子賬戶及保留子賬戶;
✓   個人賬戶具可攜性,即供款子賬戶不會因勞動關係的終止而被結算;
✓   賬戶擁有人可自行申請將子賬戶內的結餘整合至另一子賬戶;
✓   在一般情況下,個人賬戶擁有人需年滿65歲才可每年一次提取賬戶內的全部或部分款項;
✓   如未滿65歲,但符合法例要求的個人賬戶擁有人可申請提前提取款項(例如需負擔龐大的醫療開支或其他適當說明的理由);
✓   基於申請提取款項的原因不同,可提取金額的上限亦有所不同;
✓   個人賬戶內的結餘屬不可查封及不可移轉;
✓   詳情請瀏覽澳門社會保障基金網站。

1. 政府管理子賬戶

✓   此賬戶由社會保障基金依職權為每一非強制央積金個人賬戶擁有人自動開立;
✓   此賬戶由社會保障基金負責管理,主要用作記錄及管理政府分配的款項,以及由其他子賬戶轉入的結餘;
✓   款項來源包括一次鼓勵性基本款項 10,000澳門幣 + 按政府年度預算盈餘作分配的預算盈餘特別分配。

2. 供款子賬戶

✓   此賬戶由基金管理實體(如友邦)負責管理,主要用作記錄及管理供款計劃的供款;
✓   此賬戶的款項將投放於已核准的退休基金,包括友邦提供的已核准退休基金;
✓   此賬戶的供款可來自:公積金共同計劃〈「共同計劃」〉或公積金個人計劃〈「個人計劃」〉;
✓   共同計劃由僱主自願設立,再由僱員自願參與。在共同計劃下,僱主及僱員每月各按僱員基本工資的5%作出供款;
✓   假如僱員當月基本工資扣除供款後低於最低工資(即物業管理業務中從事清潔及保安工作的僱員的最低工資),僱員則無需供款但僱主仍需繳納供款;
✓   由2026年1月1日起,供款計算基礎下限為7,664澳門幣;
✓   假如僱員當月基本工資高於最低工資 (即物業管理業務中從事清潔及保安工作的僱員的最低工資) 五倍,僱員與僱主均無需就超出的部分作出供款;
✓   由2026年1月1日起,供款計算基礎上限為36,400澳門幣;
✓   請注意:就供款下限而言,若僱員願意,他/她可為豁免供款部分進行供款。同樣地就供款上限而言,若僱員及僱主願意,亦可共同或各自就超出部分進行供款;
✓   個人計劃由個人賬戶擁有人自願設立和參與。個人賬戶擁有人每月以最低500澳門幣,或最多3,600澳門幣供款,其中以每百澳門幣為單位作款項;
✓   已參與共同計劃的僱員,可同時參與個人計劃。但公共部門的工作人員只可參與個人計劃。

3. 保留子賬戶

✓   此賬戶由基金管理實體(如友邦)負責管理,主要用作記錄及管理因勞動關係終止時(如離職)由供款子賬戶轉入的結餘;
✓   此賬戶的結餘將投放於已核准的退休基金,包括友邦提供的已核准退休基金。

非強制央積金對作為僱主的你有甚麼影響?

✓   共同計劃屬非強制性,由僱主自願設立,僱員自願參與;
✓   基金管理實體由僱主全權選擇。僱主及僱員各自為自己的供款部分選擇合適的退休基金及投放分配;
✓   當僱員的供款時間符合取得僱主全部供款權益時,轉由僱員選擇;
✓   若僱主已為僱員設立私人退休金計劃(例如友邦) ,僱主有權決定是否參加共同計劃,或決定留在現有私人退休金計劃;
✓   僱主向共同計劃所作的供款不可用作抵扣解僱賠償;
✓   詳情請瀏覽澳門社會保障基金網站。

非強制央積金對作為僱員的你有甚麼影響?

✓   在共同計劃與私人退休金計劃的銜接情況下,如僱員在僱主未參與非強制央積金之共同計劃前已參與原有私人退休金計劃,僱員可於僱主通知僱員可參與共同計劃的權利時起三個月內決定是否参與共同計劃,或維持參與私人退休金計劃;
✓   在共同計劃與私人退休金計劃的銜接情況下,如僱員並未參加私人退休金計劃,或僱主參與非強制央積金後才入職的僱員,只可選擇是否參與共同計劃;
✓   在勞動關係終止的情況下,僱員有權按法定的權益歸屬比率取得僱主在共同計劃中的全部或部分供款權益(見下圖表),尚餘的權益歸僱主所有;
供款時間權益歸屬比率
未滿三年0%
三年至未滿四年30%
四年至未滿五年40%
五年至未滿六年50%
六年至未滿七年60%
七年至未滿八年70%
八年至未滿九年80%
九年至未滿十年90%
十年或十年以上100%
✓   個人計劃由非強制央積金個人賬戶擁有人自願設立及參與。他/她可全權選擇設定個人計劃;
✓   詳情請瀏覽澳門社會保障基金網站。

澳門友邦保險退休金服務

友邦為您提供一系列全面的基金選擇,以及靈活便捷的非強制央積金行政管理。

了解更多有關非強制央積金