极臻 • 至尊明珠医疗计划
革新养生医疗 健康长寿未来
限时优惠
整合强积金至AIA,可享高达 HK$38,888 红利。优惠受条款及细则约束。
【人寿保险比较】纯人寿是什么?定期和终身人寿哪个好?
近年来,越来越多的人意识到人生保障的重要性。根據保险业监管局,在2025年首季度,全港的非相连个人业务更录得HK$1,690亿新造保单保费1 ,足见市场对人寿保险的需求。
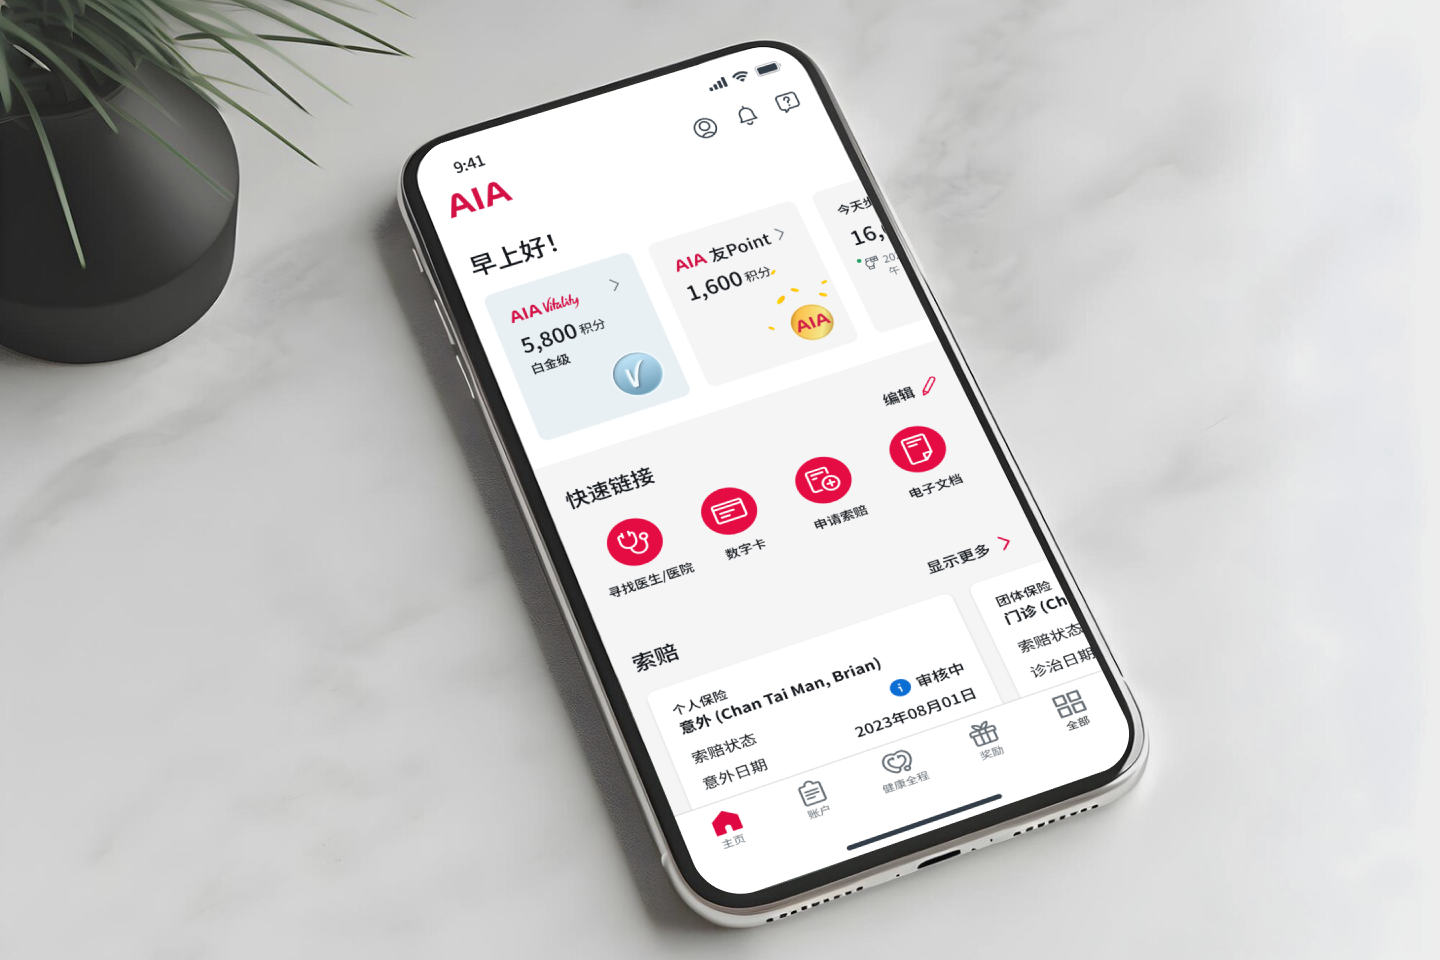
体验全新 AIA+ 手机应用程序
全方位应用程序,助您活出健康长久好生活。
AIA 同心友您推广活动 (2026年第四季)
香港及澳门事业发展
诚意邀请你加入我们,创建更好的友邦以及保险业,助更多人活出健康、长久、好生活。
Clear
文章
阅读时间为4分钟
更新日期:2026年3月18日
作者: AIA 内容编辑团队
可持续及相宜保费,并享有入住舒适病房级别的选项
以更高更阔保障应对医疗通胀
实报实销的癌症医疗计划,并结合崭新的保障,包括为癌症筛查和临床试验药物提供经济支援,及一站式个人化增值服务,且保费相宜
*必须填写
我确认我已阅读、明白及同意友邦保险(国际)有限公司(香港分行)、友邦保险(国际)有限公司(澳门分行)、友邦保险有限公司及/或友邦(信托)有限公司(如适用) (个别称为「友邦机构」)的个人资料收集声明(「该声明」)。
我声明及同意在本申请所载或相关友邦机构不时以任何方法收集、获得、编制或持有的任何关于我的个人资料及关于我的保单或投资的其他资料,可根据该声明收集及使用。我知悉及同意就该声明所述目的转让我的个人资料至香港境内或境外各方。
本人现确认明白并同意按相关友邦机构的个人资料收集声明于上述用途使用我的个人资料,亦同意相关友邦机构使用本人以上填写的个人资料给予旗下的财务策划顾问联络本人。
我们将于两个工作天内与您联系。
{agentName}将尽快与你联络。 我们会将您的个人资料转交以上财务策划顾问。







 阅读时间为三分钟




 联络我们