極臻 • 至尊醫療計劃
革新養生醫療 健康長壽未來
限時優惠
整合強積金至AIA,可享高達 HK$38,888 紅利。優惠受條款及細則約束。
【人壽保險比較】純人壽是什麼?定期和終身人壽哪個好?
近年來,越來越多市民明白到人生保障的重要性。根據保險業監管局,在2025年首季度,全港的非相連個人業務更錄得HK$1,690億新造保單保費1,市場對人壽保險的需求從中可見一斑。
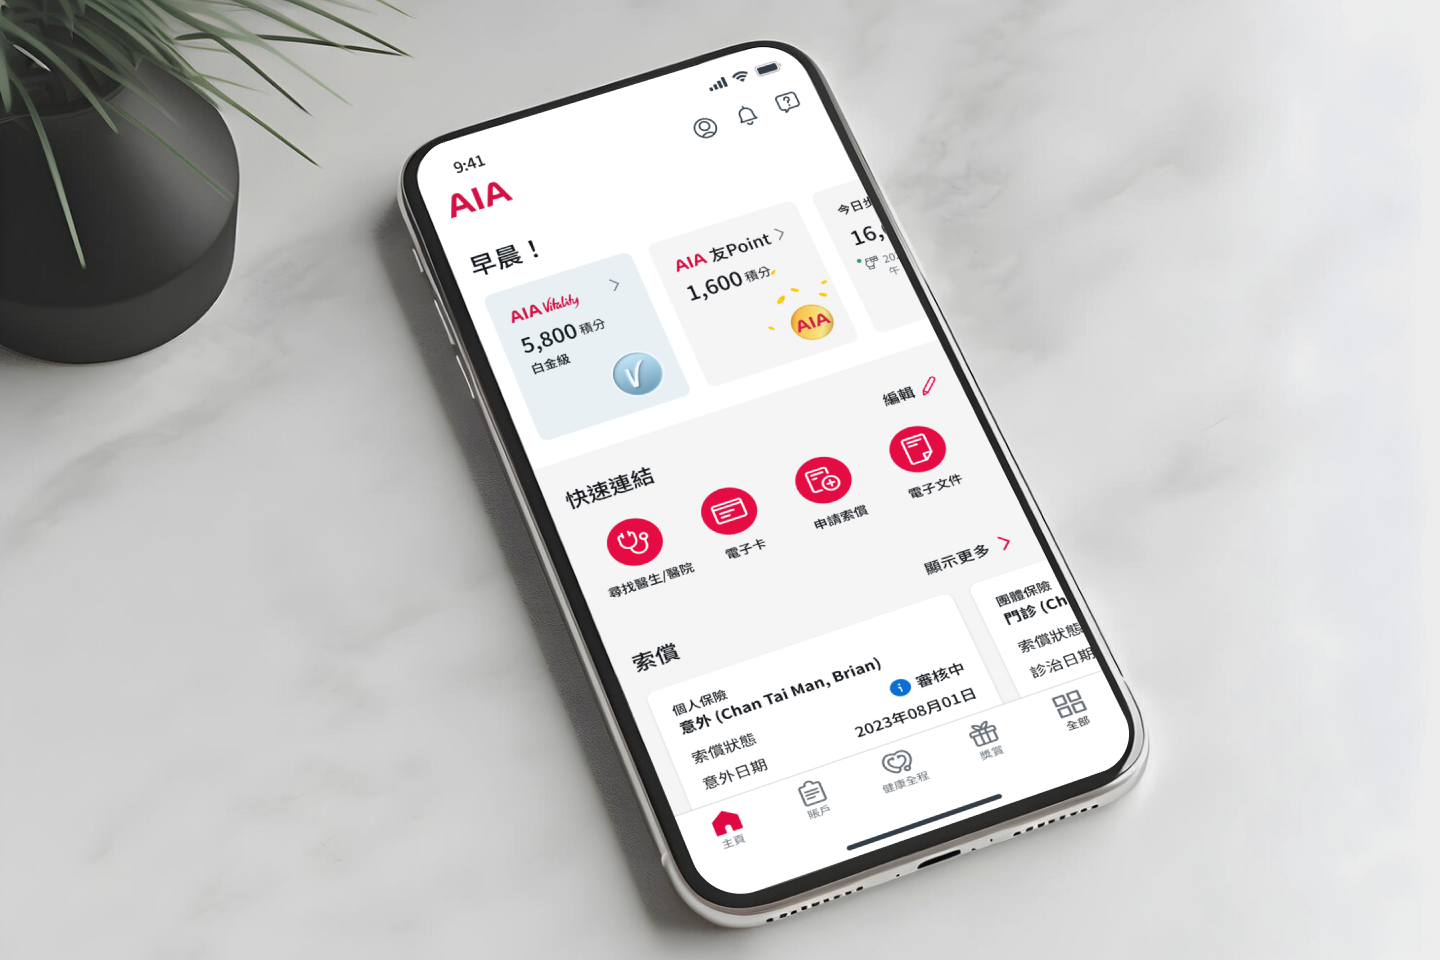
體驗全新 AIA+ 手機應用程式
全方位應用程式,助你活出健康長久好生活。
AIA 同心友您推廣活動 (2026年第四季)
香港及澳門事業發展
誠意邀請你加入我們,創建更好的友邦以及保險業,助更多人活出健康、長久、好生活。
Clear
文章
閱讀時間為4分鐘
更新日期:2026年3月18日
作者:AIA 內容編輯團隊
可持續醫選,更懂您預算
以更高更闊保障應對醫療通脹
實報實銷的癌症醫療計劃,並結合嶄新的保障,包括為癌症篩查和臨床試驗藥物提供經濟支援,及一站式個人化增值服務,且保費相宜
*必須填寫
我確認我已閱讀、明白及同意友邦保險(國際)有限公司(香港分行)、友邦保險(國際)有限公司(澳門分行)、友邦保險有限公司及/或友邦(信託)有限公司(如適用)(個別稱為「友邦機構」)的個人資料收集聲明(「該聲明」)。
我聲明及同意在本申請所載或相關友邦機構不時以任何方法收集、獲得 、編製或持有的任何關於我的個人資料及關於我的保單或投資的其他資料,可根據該聲明收集及使用。我知悉及同意就該聲明所述目的轉讓我的個人資料至香港境內或境外各方。
本人現確認明白並同意按相關友邦機構的個人資料收集聲明於上述用途使用我的個人資料,亦同意相關友邦機構使用本人以上填寫的個人資料給予旗下的財務策劃顧問聯絡本人。
我們將於兩個工作天內與您聯繫。
{agentName}將盡快與你聯絡。 我們會將您的個人資料轉交以上財務策劃顧問。








 閱讀時間為三分鐘




 聯絡我們